2017年我国软件和信息技术行业市场格局、竞争态势与发展趋势分析——信息系统集成服务
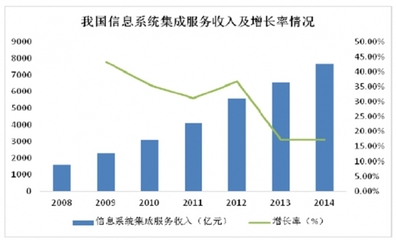
2017年,我国软件和信息技术服务业整体保持平稳较快增长,信息系统集成服务作为其中的重要细分领域,市场格局、竞争态势与发展趋势呈现出鲜明特征。以下从市场格局、竞争态势和发展趋势三个方面进行分析。
一、市场格局
2017年,我国信息系统集成服务市场规模持续扩大,但增速有所放缓,行业进入结构调整期。从市场结构看,信息系统集成服务仍以硬件集成和基础网络集成为主,但软件集成、数据集成和应用集成占比逐步提升,服务附加值有所提高。区域分布上,华北、华东和中南地区是信息系统集成服务的主要市场,北京、上海、广东、江苏、浙江等省市集中了大部分市场份额,中西部地区市场潜力逐步释放但整体规模仍较小。客户结构方面,政府和公共事业、金融、电信、制造、能源等行业是信息系统集成服务的主要需求方,其中政府及公共事业领域受智慧城市、电子政务等工程带动,需求较为旺盛。市场集中度方面,信息系统集成服务市场较为分散,参与企业数量众多,但头部企业市场份额有所提升,市场整合趋势初现。
二、竞争态势
2017年,信息系统集成服务市场竞争日趋激烈,呈现多层次、差异化竞争格局。从竞争主体看,市场参与者包括大型综合IT服务商、行业解决方案提供商、专业系统集成商和区域型集成商。大型综合IT服务商凭借品牌、资金和全栈服务能力,在大型项目上占据优势;行业解决方案提供商深耕特定行业,以行业经验和定制化服务形成壁垒;专业系统集成商在细分技术领域具备专长;区域型集成商则依靠本地化服务和客户关系维持生存。竞争焦点从单纯的硬件集成向软件集成、数据集成和智能化服务转移,企业纷纷加强云计算、大数据、物联网等新技术能力建设,推动业务向价值链高端延伸。价格竞争依然存在,尤其在中小型项目中较为明显,但单纯价格竞争的空间逐步收窄,服务质量、行业经验和综合解决方案能力成为竞争关键。跨界竞争加剧,互联网企业、软件企业和通信设备商等纷纷进入信息系统集成领域,凭借技术或平台优势对传统集成商形成冲击。资质方面,信息系统集成及服务资质(2017年仍处于过渡期)对企业参与项目竞标具有重要影响,资质等级和业绩积累成为竞争的重要门槛。
三、发展趋势
2017年及此后一段时期,信息系统集成服务呈现以下发展趋势:一是服务化转型加速,信息系统集成企业从项目型向服务型转变,运维服务、运营服务、云服务等持续服务收入占比提升,商业模式从一次性交付向长期服务转变。二是云计算深刻影响集成服务模式,公有云、私有云和混合云建设需求增长,云集成、云迁移和云管理服务成为新增长点,传统集成商加快向云服务商转型。三是新技术驱动集成服务升级,大数据、物联网、人工智能、区块链等技术在信息系统集成中的应用逐步深化,智慧城市、智能交通、工业互联网等新兴领域为集成服务提供新空间。四是行业解决方案向垂直化、精细化发展,企业更加注重行业深度和场景化应用,提升行业解决方案的竞争壁垒。五是并购整合与战略合作增多,企业通过并购补充技术或行业能力,通过战略合作构建生态,提升综合竞争力。六是信息安全集成需求提升,随着网络安全法实施和信息安全重视程度提高,安全集成和安全服务成为信息系统集成的重要组成部分,安全能力成为集成商的核心竞争力之一。2017年我国信息系统集成服务市场在稳定增长中加快结构调整,企业需把握技术变革和行业数字化转型机遇,提升综合服务能力,以实现可持续发展。
如若转载,请注明出处:http://www.okird.com/product/29.html
更新时间:2026-11-01 14:28:35